Domain getreideessenzen.de kaufen?
Wir ziehen mit dem Projekt
getreideessenzen.de um.
Sind Sie am Kauf der Domain
getreideessenzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getreideessenzen.de kaufen?
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Konsum – Ernährung – Gesundheit, Fachbücher von Kirsten Schlegel-MatthiesDie Autor*innen legen ein Konzept für eine wissenschaftlich fundierte, zeitgemässe Ernährungs- und Verbraucherbildung vor. Das Buch orientiert sich dabei an aktuellen und künftigen Herausforderungen für Individuen und Gesellschaft. Zehn Bildungsziele bieten didaktische Hinweise für Lehre und Unterricht an, die zu einer selbstbestimmten Gestaltung der privaten Lebensführung anregen. Die Bildungsziele umfassen unter anderem die Bedeutung von Ressourcen, die Bedeutung von Konsumentscheidungen und ein Verständnis der Zusammenhänge von Gesundheit und Ernährung sowie von Körper, Essverhalten und Identität.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
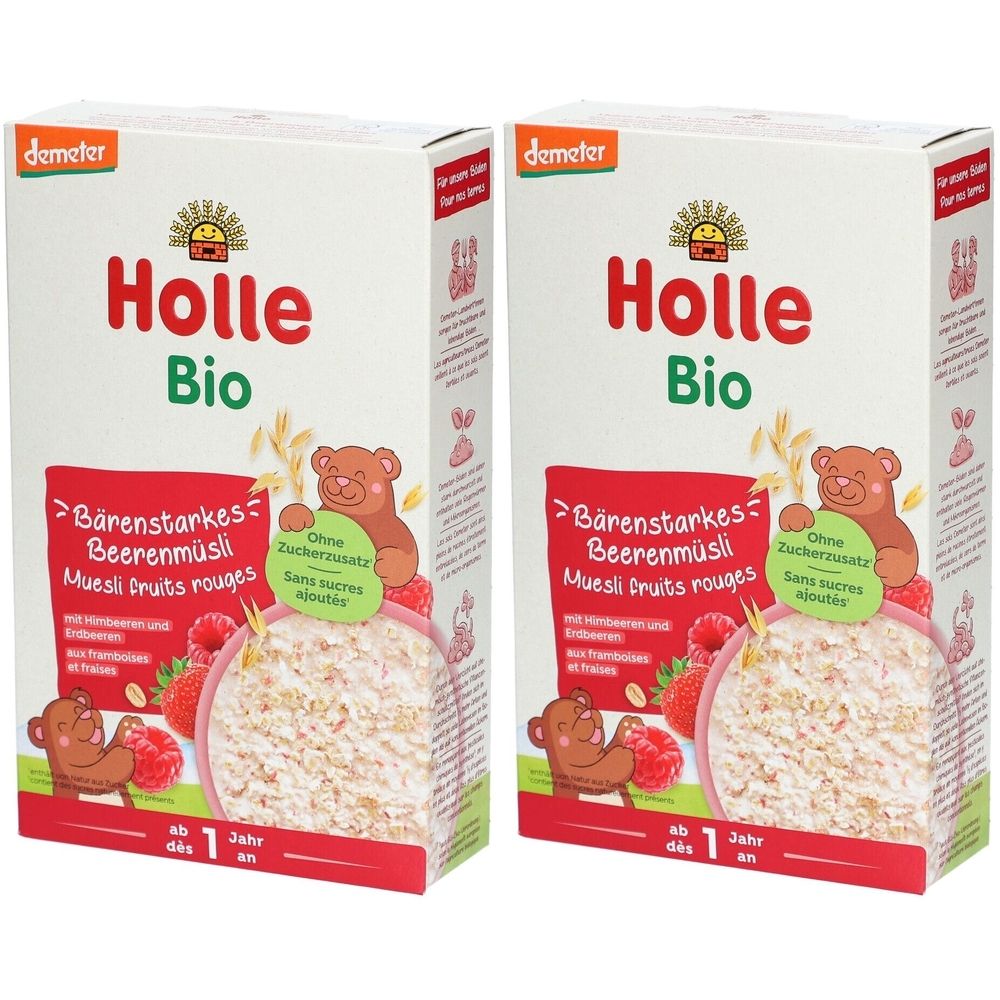
Holle Bio-Beerenmüsli Vollkorn 200 g x2 2x200 MüsliBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Holle Bio-Vollkorn-Beerenmüsli ab 1 Jahr 200 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Holle Bio-Vollkorn-Beerenmüsli ist ein hochwertiges Müsli für Kleinkinder ab 1 Jahr. Es enthält 100 % Bio-Zutaten mit Demeter-Qualität und kommt ganz ohne Zucker-, Salz-, Aroma- oder Gewürzzusatz aus. Die natürliche Süße stammt ausschließlich aus Früchten - mit Bio-Himbeeren und Bio-Erdbeeren für ein fruchtiges Geschmackserlebnis. Ideal als Frühstück oder Zwischenmahlzeit. Verzehrempfehlung: Für Kleinkinder ab 1 Jahr - als Frühstück oder Zwischenmahlzeit geeignet. Kann mit Milch oder pflanzlichen Alternativen zubereitet werden. Hinweise & Aufbewahrung: Trocken, kühl und lichtgeschützt lagern. Nach dem Öffnen gut verschließen und bald aufbrauchen. Nettofüllmenge: 200 g Hersteller: Holle baby food AG Lörracherstrasse 50 CH-4125 Riehen12,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
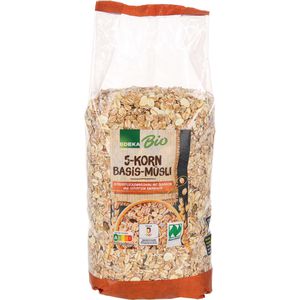
Edeka Müsli Basis Müsli 5-Korn-Mix, BIO, ohne Zuckerzusatz, 750 gHafer-, Weizen-, Roggen- und Gerstenvollkornflocken, Sonnenblumenkerne, Gerstenflakes, Leinsaat, Sesam, Amaranth und Kürbiskerne Ohne Zuckerzusatz In praktischer Großpackung Merkmale: Verpackung: Großpackung Ernährungsform: laktosefrei, vegan Zertifizierung: Bio Lebensmittelinformationen: Besonderheit: Bio, laktosefrei, ohne Zuckerzusatz, vegan Inhalt: 750g, Zutaten: 35% WEIZENVOLLKORNFLOCKEN*, 20% ROGGENVOLLKORNFLOCKEN*, 18% GERSTENVOLLKORNFLOCKEN*, 15% HAFERVOLLKORNFLOCKEN*, 6% Leinsamen*, 3% Sonnenblumenkerne*, Amaranth* gepufft, 1% Kürbiskerne*. *aus kontrolliert ökologischer Landwirtschaft Enthält: WEIZENVOLLKORNFLOCKEN, ROGGENVOLLKORNFLOCKEN, GERSTENVOLLKORNFLOCKEN, HAFERVOLLKORNFLOCKEN Kann enthalten: SOJA, SESAM, MILCH, SCHALENFRÜCHTE Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: EDEKA ZENTRALE AG & Co. KG, 22291 Hamburg3,20 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
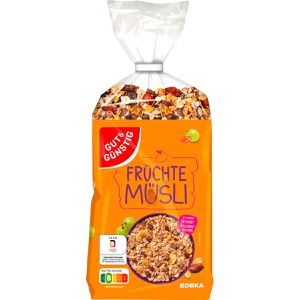
Gut&Günstig Müsli Früchte, Vollkorn & Früchte, Vorratspack, 1000 g (1 kg)Vollkornflocken mit Dattel- & Feigenstücken, Rosinen und Bananenchips Mit Cornflakes, Leinsamen und Sonnenblumenkernen verfeinert In praktischer Großpackung Merkmale: Sorte: mit Früchten Verpackung: Großpackung Ernährungsform: laktosefrei, vegan Lebensmittelinformationen: Besonderheit: laktosefrei, vegan Inhalt: 1000g, Zutaten: 22% HAFERVOLLKORNFLOCKEN, 20% ROGGENVOLLKORNFLOCKEN, 20% WEIZENVOLLKORNFLOCKEN, 16% getrocknete Dattelstücke, 6,2% getrocknete Feigenstücke, 6% Rosinen, 2% gezuckerte Bananenchips (Banane, Kokosöl, Zucker), Cornflakes (Mais, GERSTENMALZEXTRAKT), Leinsamen, Sonnenblumenkerne, 0,5% getrocknete Pflaumenstücke, 0,5% getrocknete Pfirsichstücke, 0,5% getrocknete Birnenstücke, 0,3% getrocknete Apfelstücke. Enthält: HAFERVOLLKORNFLOCKEN, ROGGENVOLLKORNFLOCKEN, WEIZENVOLLKORNFLOCKEN, GERSTENMALZEXTRAKT Kann enthalten: SCHALENFRÜCHTE, ERDNÜSSE, LUPINEN, MILCH, SENF, SESAM, SOJA Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Edeka Zentrale AG & Co.KG D-22291 Hamburg, 50191986,16 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Was sind steuerfreie Zuschläge?
Steuerfreie Zuschläge sind zusätzliche Zahlungen, die Arbeitnehmer erhalten können, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschläge können beispielsweise für Nachtarbeit, Sonntagsarbeit, Feiertagsarbeit oder Überstunden gezahlt werden. Sie dienen als Anreiz für Arbeitnehmer, zu ungewöhnlichen Zeiten zu arbeiten oder zusätzliche Arbeitsbelastung zu übernehmen. Steuerfreie Zuschläge können je nach Land und Gesetzgebung unterschiedlich sein und sind in der Regel im Einkommensteuergesetz geregelt. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körper, Gesundheit, Ernährung, Schulbücher von Margit RexMit dem Band Körper, Gesundheit, Ernährung aus unserer Reihe Grundwissen Sachunterricht vermitteln Sie Ihren Schülern das wichtigste Grundwissen dieser Themenbereiche sicher und anwendungsbereit! Sie sind es leid, unzählige Lehrwerke zu durchforsten, um die wirklich elementaren Inhalte für Ihren Sachkundeunterricht zu finden? Sie suchen spannende und motivierende Materialien anstelle trockener Theorie? Dann sind Sie bei unserer Reihe Grundwissen Sachunterricht genau richtig! Denn hier ist das wichtigste Basiswissen im Fach Sachkunde für die 2. bis 4. Klasse bereits für Sie zusammengestellt. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben - wie Versuche, Arbeitsblätter, Rätsel und Gruppenarbeiten - vermittelt dieser Band anschaulich und fundiert das Grundwissen über Körper und Sinne, Gesundheit und Ernährung. Dadurch erarbeiten sich Ihre Schüler die Inhalte praxisnah.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konsum – Ernährung – Gesundheit, Fachbücher von Kirsten Schlegel-MatthiesDie Autor*innen legen ein Konzept für eine wissenschaftlich fundierte, zeitgemässe Ernährungs- und Verbraucherbildung vor. Das Buch orientiert sich dabei an aktuellen und künftigen Herausforderungen für Individuen und Gesellschaft. Zehn Bildungsziele bieten didaktische Hinweise für Lehre und Unterricht an, die zu einer selbstbestimmten Gestaltung der privaten Lebensführung anregen. Die Bildungsziele umfassen unter anderem die Bedeutung von Ressourcen, die Bedeutung von Konsumentscheidungen und ein Verständnis der Zusammenhänge von Gesundheit und Ernährung sowie von Körper, Essverhalten und Identität.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holle Bio-Beerenmüsli Vollkorn 200 g x2 2x200 MüsliBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Holle Bio-Vollkorn-Beerenmüsli ab 1 Jahr 200 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Holle Bio-Vollkorn-Beerenmüsli ist ein hochwertiges Müsli für Kleinkinder ab 1 Jahr. Es enthält 100 % Bio-Zutaten mit Demeter-Qualität und kommt ganz ohne Zucker-, Salz-, Aroma- oder Gewürzzusatz aus. Die natürliche Süße stammt ausschließlich aus Früchten - mit Bio-Himbeeren und Bio-Erdbeeren für ein fruchtiges Geschmackserlebnis. Ideal als Frühstück oder Zwischenmahlzeit. Verzehrempfehlung: Für Kleinkinder ab 1 Jahr - als Frühstück oder Zwischenmahlzeit geeignet. Kann mit Milch oder pflanzlichen Alternativen zubereitet werden. Hinweise & Aufbewahrung: Trocken, kühl und lichtgeschützt lagern. Nach dem Öffnen gut verschließen und bald aufbrauchen. Nettofüllmenge: 200 g Hersteller: Holle baby food AG Lörracherstrasse 50 CH-4125 Riehen12,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
-
Edeka Müsli Basis Müsli 5-Korn-Mix, BIO, ohne Zuckerzusatz, 750 gHafer-, Weizen-, Roggen- und Gerstenvollkornflocken, Sonnenblumenkerne, Gerstenflakes, Leinsaat, Sesam, Amaranth und Kürbiskerne Ohne Zuckerzusatz In praktischer Großpackung Merkmale: Verpackung: Großpackung Ernährungsform: laktosefrei, vegan Zertifizierung: Bio Lebensmittelinformationen: Besonderheit: Bio, laktosefrei, ohne Zuckerzusatz, vegan Inhalt: 750g, Zutaten: 35% WEIZENVOLLKORNFLOCKEN*, 20% ROGGENVOLLKORNFLOCKEN*, 18% GERSTENVOLLKORNFLOCKEN*, 15% HAFERVOLLKORNFLOCKEN*, 6% Leinsamen*, 3% Sonnenblumenkerne*, Amaranth* gepufft, 1% Kürbiskerne*. *aus kontrolliert ökologischer Landwirtschaft Enthält: WEIZENVOLLKORNFLOCKEN, ROGGENVOLLKORNFLOCKEN, GERSTENVOLLKORNFLOCKEN, HAFERVOLLKORNFLOCKEN Kann enthalten: SOJA, SESAM, MILCH, SCHALENFRÜCHTE Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: EDEKA ZENTRALE AG & Co. KG, 22291 Hamburg3,20 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Gut&Günstig Müsli Früchte, Vollkorn & Früchte, Vorratspack, 1000 g (1 kg)Vollkornflocken mit Dattel- & Feigenstücken, Rosinen und Bananenchips Mit Cornflakes, Leinsamen und Sonnenblumenkernen verfeinert In praktischer Großpackung Merkmale: Sorte: mit Früchten Verpackung: Großpackung Ernährungsform: laktosefrei, vegan Lebensmittelinformationen: Besonderheit: laktosefrei, vegan Inhalt: 1000g, Zutaten: 22% HAFERVOLLKORNFLOCKEN, 20% ROGGENVOLLKORNFLOCKEN, 20% WEIZENVOLLKORNFLOCKEN, 16% getrocknete Dattelstücke, 6,2% getrocknete Feigenstücke, 6% Rosinen, 2% gezuckerte Bananenchips (Banane, Kokosöl, Zucker), Cornflakes (Mais, GERSTENMALZEXTRAKT), Leinsamen, Sonnenblumenkerne, 0,5% getrocknete Pflaumenstücke, 0,5% getrocknete Pfirsichstücke, 0,5% getrocknete Birnenstücke, 0,3% getrocknete Apfelstücke. Enthält: HAFERVOLLKORNFLOCKEN, ROGGENVOLLKORNFLOCKEN, WEIZENVOLLKORNFLOCKEN, GERSTENMALZEXTRAKT Kann enthalten: SCHALENFRÜCHTE, ERDNÜSSE, LUPINEN, MILCH, SENF, SESAM, SOJA Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Edeka Zentrale AG & Co.KG D-22291 Hamburg, 50191986,16 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
EDEKA Bio Müsli »5 Korn Basis« 750 gMüsli »5 Korn Basis« 750 g, Geschmacksrichtung: Getreide / Sonnenblumen- und Kürbiskerne / Leinsamen / Amaranth, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Produkt-Name: Müsli 5 Korn Basis, Lebensmittel/Nahrungsmittel/Müsli4,27 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
-
Was sind steuerfreie Zuschläge?
Steuerfreie Zuschläge sind zusätzliche Zahlungen, die Arbeitnehmer erhalten können, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschläge können beispielsweise für Nachtarbeit, Sonntagsarbeit, Feiertagsarbeit oder Überstunden gezahlt werden. Sie dienen als Anreiz für Arbeitnehmer, zu ungewöhnlichen Zeiten zu arbeiten oder zusätzliche Arbeitsbelastung zu übernehmen. Steuerfreie Zuschläge können je nach Land und Gesetzgebung unterschiedlich sein und sind in der Regel im Einkommensteuergesetz geregelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.